Bộ Tài chính cho rằng, doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình. Do đó, cần thiết sửa đổi quy định về xoá nợ tiền thuế, tiền chậm nộp, tiền phạt đối với người nộp thuế đã chết, mất tích, mất năng lực hành vi dân sự.
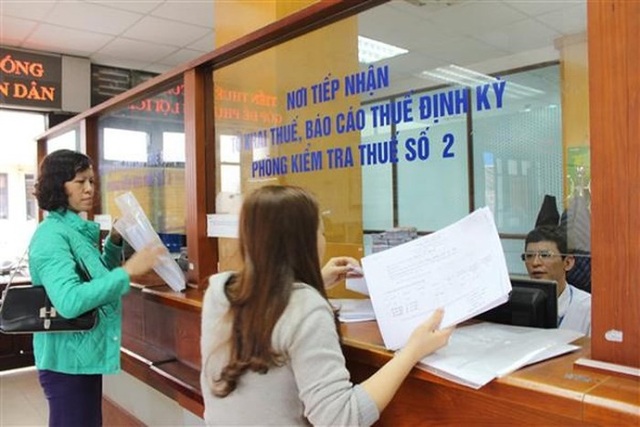
Liên quan tới việc xoá nợ thuế đối với chủ doanh nghiệp tư nhân đã chết, Bộ Tài chính cho biết, Luật doanh nghiệp quy định: “Doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình về mọi hoạt động của doanh nghiệp”.
Tuy nhiên, quy định hiện hành chỉ cho phép xóa nợ đối với cá nhân, không có quy định xóa nợ cho chủ doanh nghiệp tư nhân đã chết, trong khi doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và chịu trách nhiệm bằng toàn bộ tài sản của mình.
Để xử lý xóa nợ các trường hợp là cá nhân đã chết, mất tích, mất năng lực hành vi dân sự, tạo sự đồng thuận trong dư luận xã hội và để thống nhất giữa Luật quản lý thuế và Luật doanh nghiệp, Bộ Tài chính cho rằng, doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình.
Do đó, cần thiết sửa đổi quy định về xoá nợ tiền thuế, tiền chậm nộp, tiền phạt đối với người nộp thuế đã chết, mất tích, mất năng lực hành vi dân sự tại Luật quản lý thuế.
Ngoài ra, tại dự thảo lần này, Bộ Tài chính cũng đề xuất xóa nợ thuế đối với các khoản nợ đã thực hiện hết các biện pháp cưỡng chế.
Theo quy định hiện hành thì đối với các khoản nợ thuế đã quá hạn 10 năm và cơ quan quản lý thuế đã áp dụng tất cả các biện pháp cưỡng chế thì được xóa nợ thuế. Tuy nhiên quy định này là không khả thi và đến thời điểm hiện tại thì chưa có trường hợp nào đủ điều kiện được xóa nợ thuế do thực tế triển khai thực hiện gặp khó khăn vướng mắc.
"Có những khoản nợ thuế trên 10 năm nhưng không thể xóa được do không đáp ứng được điều kiện đã “áp dụng tất cả các biện pháp cưỡng chế”, vì doanh nghiệp đã được Sở Kế hoạch và Đầu tư cho phép giải thể và bị thu hồi giấy chứng nhận đăng ký kinh doanh trước khi cơ quan thuế thực hiện các biện pháp cưỡng chế", Bộ Tài chính cho biết.
Cùng với đó, nhiều khoản nợ thuế cũng không thực hiện được biện pháp cưỡng chế kê biên tài sản do doanh nghiệp đã nợ thuế thì hầu hết tài sản cũng đã được cầm cố, thế chấp tại ngân hàng, cơ quan thuế không thể thực hiện được biện pháp cưỡng chế kê biên tài sản...
Để đơn giản hóa thủ tục hành chính, phù hợp với quy định về cưỡng chế nợ thuế, Bộ Tài chính đề nghị sửa đổi, bổ sung quy định, xoá nợ cho các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt của người nộp thuế mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế cuối cùng và các khoản nợ tiền thuế, tiền chậm nộp, tiền phạt này đã quá mười năm, kể từ ngày hết thời hạn nộp thuế, nhưng không có khả năng thu hồi.
Phương Dung
Theo Dân trí
-
Những phụ kiện xấu 'không thể tả' gắn trên xe bán tải
-
Không phải việc gì nhà nước cũng hỗ trợ
-
HLV Park Hang-seo liên tiếp nhận tín hiệu báo động ở tuyển Việt Nam
-
Arsenal - Man City: Mãn nhãn những tuyệt tác
-
Mercedes-Benz ra mắt dòng AMG GT 2018
-
Con ghẹ ở Vũng Tàu giá... 700.000 đồng
-
Giấc ngủ - Vàng mười của sức khỏe.
-
10 chuyên cơ cá nhân xa xỉ nhất thế giới
-
Thị trường đồ chơi trung thu truyền thống nở rộ
-
Chủ tịch Đà Nẵng yêu cầu rà soát dự án chung cư chưa nghiệm thu đã đưa dân vào ở


